
Vega — વોલેટિલિટીની કિંમત
માર્કેટનો મૂડ તમારા Optionને કેવી રીતે હલાવે છે
વાંચ્યું
તમારો Option એ દિવસે પણ પૈસા કમાઈ કે ગુમાવી શકે જે દિવસે શેર બિલકુલ હલતો નથી. જવાબદાર છે માર્કેટનો મૂડ — અને Vega એ મીટર છે જે તેને માપે છે.
એક હકીકત જે પહેલી વારમાં ગેરકાયદે જેવી લાગે છે: Optionની કિંમત ત્યારે પણ ઉછળી શકે જ્યારે શેર બિલકુલ સ્થિર ઊભો હોય. કેવી રીતે? કારણ કે જ્યારે માર્કેટ મોટા ઉતાર-ચઢાવની અપેક્ષા રાખે ત્યારે Options મોંઘા થાય છે, અને જ્યારે શાંતિની અપેક્ષા રાખે ત્યારે સસ્તા.
Vega આ જ પ્રતિક્રિયા માપે છે. તે બતાવે છે કે અપેક્ષિત વોલેટિલિટી એક ટકા પોઇન્ટ વધે કે ઘટે ત્યારે તમારા Optionની કિંમત કેટલી બદલાય છે — માર્કેટની મૂડ રિંગ, તમારી પોઝિશનની કિંમતમાં સમાયેલી.
તમારી પાસે Vega 0.12વાળો Call છે, અને શેર સપાટ રહેતાં રાતોરાત અપેક્ષિત વોલેટિલિટી 3 પોઇન્ટ ઉછળે છે? તમને પ્રતિ શેર લગભગ 0.12 × 3 ≈ $0.36 મળે છે — માત્ર મૂડ, શૂન્ય ચાલ.
વોલેટિલિટી વધે ત્યારે કોણ જીતે છે
વધુ અપેક્ષિત વોલેટિલિટી એટલે વધુ શક્ય પરિણામ, અને વધુ શક્ય પરિણામ Optionને વધુ કિંમતી બનાવે છે. આ એક હકીકત જ માર્કેટને બે છાવણીમાં વહેંચે છે:
Option ખરીદનાર Long Vega છે — વધતી વોલેટિલિટી તેમની પાસે જે છે તેને ફુલાવે છે, એટલે તેઓ મનોમન ઊથલપાથલ ઇચ્છે છે. Option વેચનાર Short Vega છે — વધતી વોલેટિલિટી તેમના પર જે બાકી છે તેને ફુલાવે છે, એટલે તેઓ શાંતિની પ્રાર્થના કરે છે. જ્યારે વોલેટિલિટી ઉછળે, ત્યારે વેચનાર જે Optionsમાં short છે તેને પાછા ખરીદવા મોંઘા થાય છે. આ Vega તેમની વિરુદ્ધ કામ કરે છે.
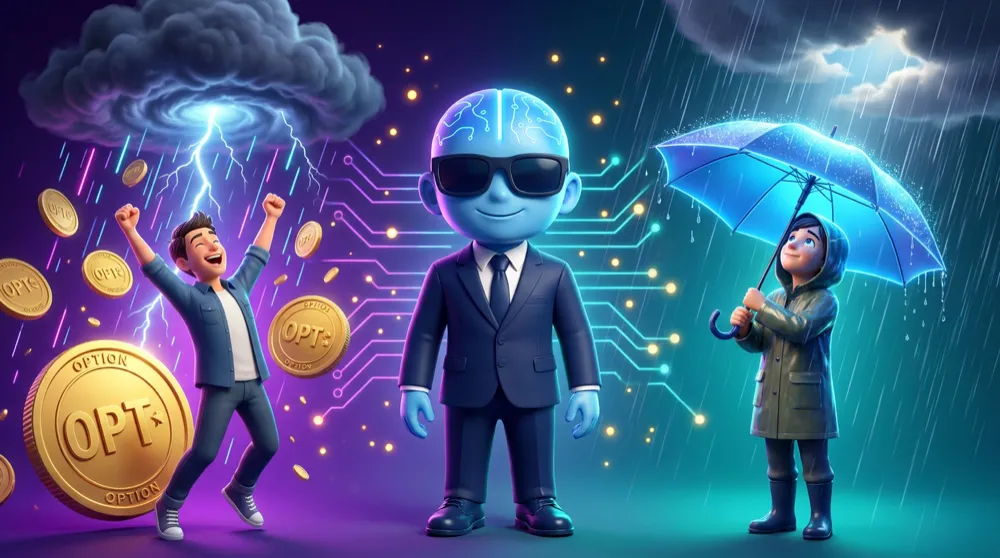
Options ખરીદો તો તમે તોફાન ઇચ્છો છો. વેચો તો શાંતિની પ્રાર્થના કરો છો.
Vega એ Optionsનો સૌથી મોટો હોય છે જેની Expiry સુધી વધુ સમય બાકી હોય — વધુ રનવે એટલે વોલેટિલિટીની અસર માટે વધુ જગ્યા. Expiry નજીક આવતાં Vega ઘટીને લગભગ કંઈ રહેતો નથી.
બે અલગ દાવ
આ એ સમજ છે જે તમારા ટ્રેડિંગને આગળના સ્તરે લઈ જાય છે. Delta દિશા પરનો દાવ છે — શેર ઉપર જશે કે નીચે? Vega ઊથલપાથલ પરનો દાવ છે — સફર વધુ ખરબચડી થશે કે શાંત? આ સંપૂર્ણપણે અલગ પ્રશ્નો છે.
એટલે તમે દિશા પર બિલકુલ સાચા હોવા છતાં નુકસાન ઉઠાવી શકો. જો શેર ધીમે ધીમે તમારી તરફ ચાલે પણ વોલેટિલિટી તૂટી પડે, તો Vega એટલી વેલ્યુ શોષી શકે જેટલી Delta ઉમેરે તેના કરતાં વધુ. તમે સિક્કાનો અંદાજ સાચો લગાવ્યો છતાં કેસિનો તમારી ચિપ્સ લઈ ગયું — કારણ કે તમે ચુપચાપ ઊથલપાથલ પર પણ દાવ લગાવતા હતા.
દર વખતે Option ખરીદો ત્યારે તમે એકસાથે બે પોઝિશન લો છો: એક દિશા પર, એક વોલેટિલિટી પર. વોલેટિલિટીવાળા અડધાને અવગણો, તો તે દિશાના બિલકુલ સાચા અંદાજને પણ બગાડી શકે.
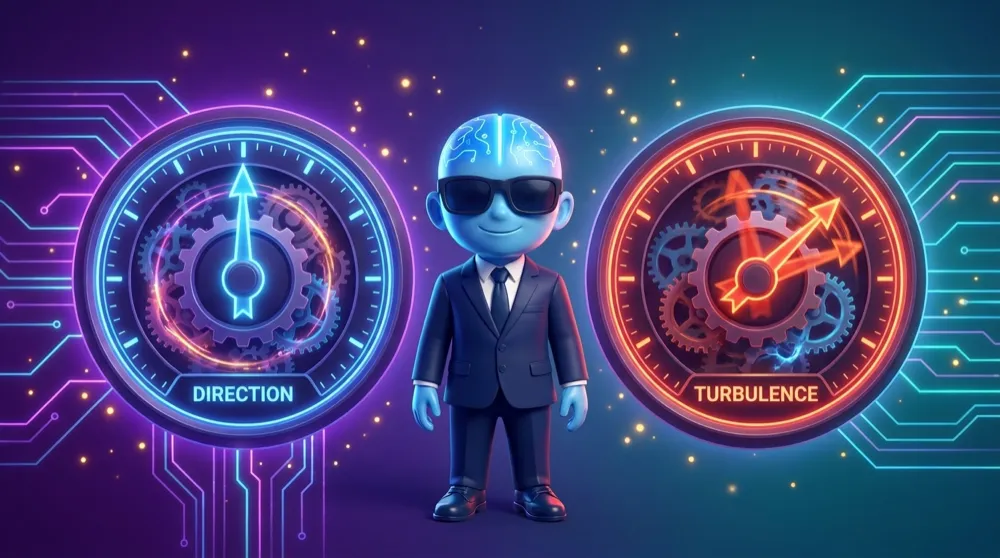
તો માર્કેટનો મૂડ એટલો જ મહત્ત્વનો છે જેટલી તેની દિશા, અને Vegaથી તમે તેની કિંમત લગાવો છો. પણ તેનાથી એક મોટો પ્રશ્ન ઊભો થાય છે: આ “અપેક્ષિત વોલેટિલિટી” સંખ્યા જેના પર Vega પ્રતિક્રિયા આપે છે — તે આવે છે ક્યાંથી, અને કેવી રીતે ખબર પડે કે તે સસ્તી છે કે મોંઘી? આગળ: Implied Volatility અને IV Rank. 📈