
Vega — der Preis der Volatilität
Wie die Stimmung des Marktes deine Option bewegt
Lesen
Deine Option kann an einem Tag Geld gewinnen oder verlieren, an dem sich die Aktie nie bewegt. Der Übeltäter ist die Stimmung des Marktes — und Vega ist die Anzeige, die sie misst.
Hier ist eine Tatsache, die sich beim ersten Mal illegal anfühlt: der Preis einer Option kann springen, selbst wenn die Aktie völlig still steht. Wie? Weil Optionen teurer werden, wenn der Markt größere Schwankungen erwartet, und billiger, wenn er Ruhe erwartet.
Vega misst diese Reaktion. Es sagt dir, wie stark sich der Preis deiner Option ändert, wenn die erwartete Volatilität um einen Prozentpunkt steigt oder fällt — der Stimmungsring des Marktes, eingepreist in deine Position.
Du besitzt einen Call mit Vega 0.12, und die erwartete Volatilität springt über Nacht um 3 Punkte, während die Aktie stillsteht? Du gewinnst ungefähr 0.12 × 3 ≈ $0.36 pro Aktie — reine Stimmung, null Bewegung.
Wer gewinnt, wenn die Volatilität steigt
Höhere erwartete Volatilität bedeutet mehr mögliche Ausgänge, und mehr mögliche Ausgänge machen eine Option mehr wert. Diese eine Tatsache teilt den Markt in zwei Lager:
Optionskäufer sind long Vega — steigende Volatilität bläht auf, was sie halten, also drücken sie heimlich dem Chaos die Daumen. Optionsverkäufer sind short Vega — steigende Volatilität bläht auf, was sie schulden, also beten sie um Ruhe. Wenn die Volatilität hochschießt, werden die Optionen, die ein Verkäufer short ist, teurer zurückzukaufen. Das ist Vega, das gegen sie arbeitet.
Kaufst du Optionen, drückst du dem Sturm die Daumen. Verkaufst du sie, betest du um Ruhe.
Vega ist am größten für Optionen mit mehr Zeit bis zum Verfall — mehr Anlaufstrecke bedeutet mehr Raum, in dem Volatilität eine Rolle spielt. Je näher der Verfall rückt, desto mehr schrumpft Vega gegen null.
Zwei verschiedene Wetten
Das ist die Erkenntnis, die dein Trading auf ein neues Level hebt. Delta ist eine Wette auf die Richtung — steigt oder fällt die Aktie? Vega ist eine Wette auf die Turbulenz — wird die Fahrt holpriger oder ruhiger? Das sind völlig getrennte Fragen.
Das heißt, du kannst bei der Richtung goldrichtig liegen und trotzdem verlieren. Wenn die Aktie zu deinen Gunsten kriecht, aber die Volatilität zusammenbricht, kann Vega mehr Wert absaugen, als Delta hinzufügt. Du hast den Münzwurf richtig getippt und die Bank hat trotzdem deine Chips genommen — weil du auch, stillschweigend, auf Turbulenz gewettet hast.
Jedes Mal, wenn du eine Option kaufst, gehst du zwei Positionen zugleich ein: eine auf die Richtung, eine auf die Volatilität. Ignoriere die Volatilitäts-Hälfte, und sie kann eine völlig richtige Richtungswette ruinieren.
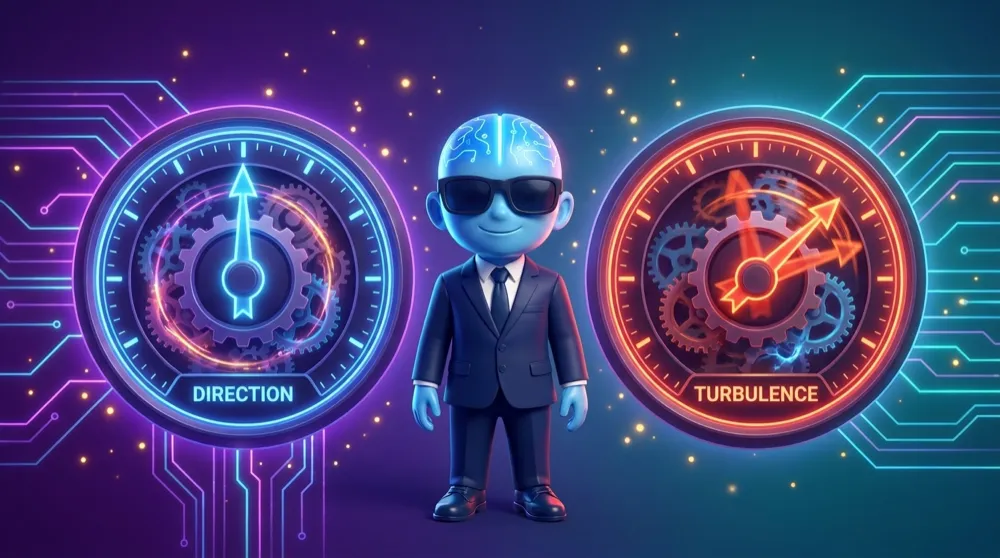
Die Stimmung des Marktes zählt also genauso viel wie seine Richtung, und mit Vega bepreist du sie. Aber das wirft eine größere Frage auf: diese Zahl der „erwarteten Volatilität“, auf die Vega reagiert — woher kommt sie überhaupt, und wie erkennst du, ob sie billig oder teuer ist? Als Nächstes: Implizite Volatilität & IV Rank. 📈