
Earnings handeln
Der eingeplante Sturm in jedem Quartal
Lesen
Viermal im Jahr öffnet ein Unternehmen seine Bücher und die Aktie kann über Nacht wild gappen. Die Bewegung ist ein Rätsel — aber das Datum steht im Kalender. So handelst du um den Sturm herum.
Die meisten Marktüberraschungen überfallen dich aus dem Nichts. Earnings sind die seltene Ausnahme: eine heftige, unvorhersehbare Bewegung, die zu einem Zeitpunkt eintrifft, den du Wochen im Voraus anstreichen kannst. Das Unternehmen berichtet, die Zahl landet, und die Aktie springt hoch oder stürzt ab, noch vor der nächsten Glocke.
Diese Mischung — zufällige Richtung, eingeplantes Timing — macht Earnings zum am meisten missverstandenen Ereignis bei Optionen. Anfänger sehen ein bekanntes Datum und denken „leichtes Geld“. Die Profis sehen eine Falle, verkleidet als Gelegenheit. Finden wir heraus, warum.
Der Ballon bläht sich vor dem Bericht auf
Weil alle wissen, dass eine große Bewegung bevorsteht, schwellen die Optionspreise in den Tagen vor den Earnings an. Dieses Anschwellen hat einen Namen: implizite Volatilität, oder IV. Es ist der Markt, der Angst und Hoffnung einpreist — und es macht Optionen genau dann teuer, wenn die Menge am verzweifeltsten darauf ist, sie zu kaufen.
Stell es dir vor wie die Regenschirmpreise in der Stunde vor einem Wolkenbruch. Jeder will einen, also treibt der Kiosk an der Ecke den Preis hoch. Du zahlst nicht für einen besseren Schirm — du zahlst für die Panik.
Du wettest nicht nur auf die Richtung. Du wettest, dass sich die Aktie weiter bewegt, als der ohnehin aufgeblähte Preis andeutet. Zahl den vollen Ladenpreis für den Schirm, und du brauchst einen Monsun, nur um die Kosten wieder reinzuholen.
IV-Crush: Die Luft entweicht dem Ballon
In dem Augenblick, in dem der Bericht öffentlich wird, verdampft die Unsicherheit — die Zahl ist jetzt eine Tatsache, keine Vermutung. Die implizite Volatilität bricht im Herzschlag zusammen, und jede Option verliert mit ihr Luft. Das ist der IV-Crush, und er ist die grausamste Lektion in der Arena.
Hier ist der Herzschmerz: du kannst einen Call kaufen, völlig recht haben, dass die Aktie steigt, und trotzdem Geld verlieren. Die Volatilität, für die du zu viel bezahlt hast, ist über Nacht verschwunden und hat deine Option schneller entleert, als die Aktienbewegung sie wieder gefüllt hat. Richtig bei der Richtung, falsch bei der Wette — ein Treffer, der trotzdem verloren hat.
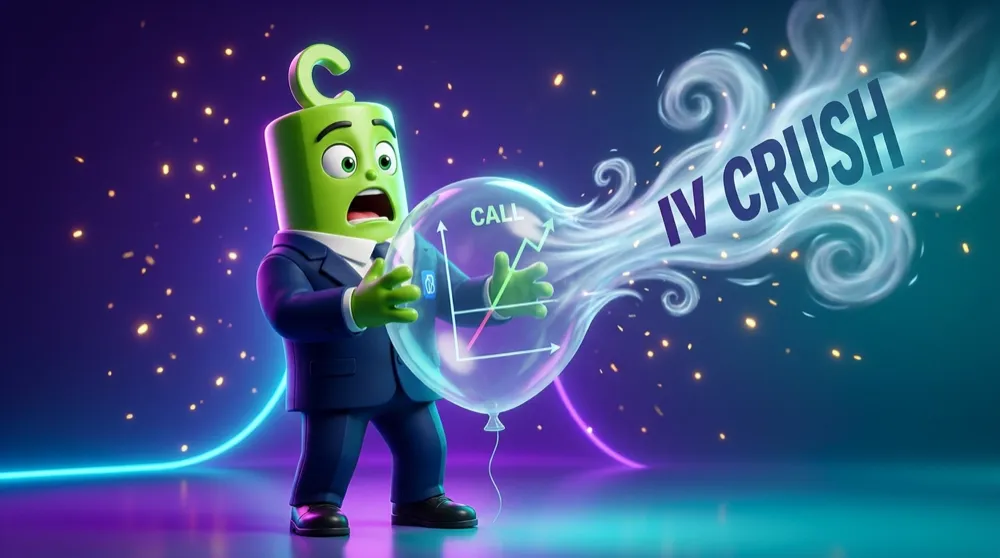
Bei der Richtung recht haben und trotzdem Geld verlieren — das ist der Earnings-Herzschmerz, vor dem dich niemand warnt.
Die erwartete Bewegung: lies die Schätzung der Menge
Optionspreise flüstern leise, wie groß der Ausschlag ist, auf den sich der Markt gefasst macht. Sie heißt erwartete Bewegung, und du kannst sie in Sekunden ablesen. Addiere den Preis des at-the-money Calls und des at-the-money Puts, die kurz nach dem Bericht verfallen. Diese Summe ist ungefähr, wie weit die Aktie sich voraussichtlich bewegt — nach oben oder unten.
Ein kurzes Beispiel: eine $100-Aktie hat einen $5-Call und einen $4-Put für den Verfall nach den Earnings. Addiere sie — $9. Der Markt preist einen Ausschlag von etwa 9% in beide Richtungen ein. Keine Vorhersage, in welche Richtung, nur die Größe des Sturms. Um als Käufer zu profitieren, muss die echte Bewegung diese Zahl übertreffen, nachdem der IV-Crush seinen Anteil genommen hat.
ATM-Call + ATM-Put ≈ die erwartete Bewegung. Wenn dein Kursziel innerhalb dieser Spanne liegt, haben die Optionen deine Idee bereits eingepreist — es bleibt kein Vorteil mehr zu holen.
Der Vorteil des Verkäufers — und der Zug
Wenn Käufer zu viel zahlen, wird jemand auf der anderen Seite bezahlt. Weil die IV aufgebläht und dann zerdrückt wird, profitiert das Verkaufen von Prämie in die Earnings hinein (etwa ein Iron Condor) genau von diesem Abfall, wann immer die Aktie innerhalb der erwarteten Bewegung bleibt. Meistens geht die Rechnung zu deinen Gunsten auf.
Aber verlieb dich nicht darin. Ein einziger Ausreißer-Bericht kann dir einen Verlust bescheren, der weit größer ist als die bescheidene Prämie, die du kassiert hast. Prämie in die Earnings zu verkaufen heißt, Münzen vor einem Zug aufzusammeln — die meisten Tage profitabel, gelegentlich katastrophal. Positioniere klein, definiere dein Risiko und setze nie das Konto auf ein einziges Quartal.
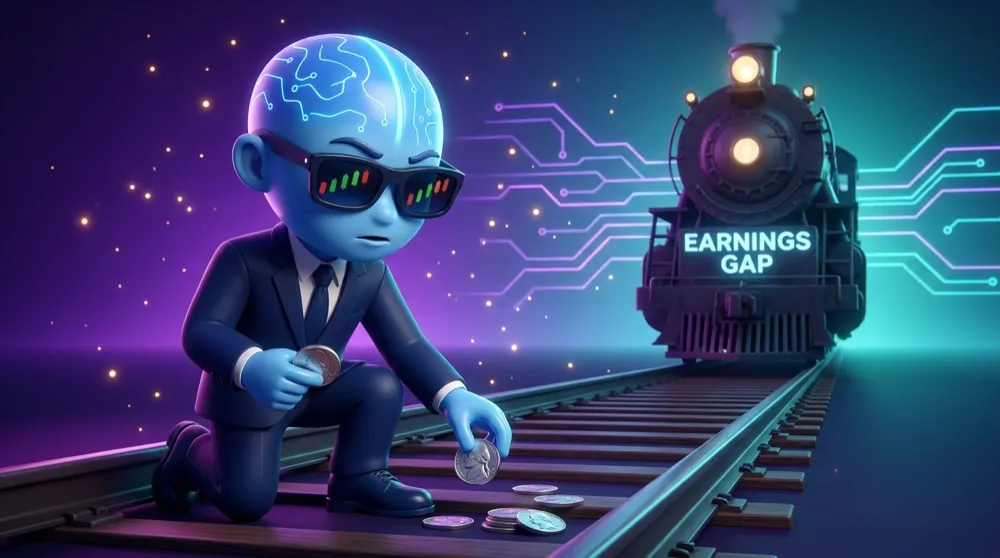
Das Datum ist bekannt; die Bewegung nicht. Respektiere den IV-Crush, lies die erwartete Bewegung, bevor du handelst, und behandle Earnings als eingeplanten Sturm, um den herum du planst — nicht als Lotterie, auf die du zockst.
Du hast gerade deinen ersten Earnings-Sturm überstanden. Als Nächstes verlangsamen wir die Uhr komplett und treffen Optionen, die in Jahren statt in Tagen denken: LEAPS. 📈📉