
Innerer Wert vs. Zeitwert
Woraus die Prämie wirklich besteht
Lesen
Hast du dich je gefragt, warum zwei Optionen auf dieselbe Aktie so extrem unterschiedlich viel kosten? Knack die Prämie in ihre zwei Teile, und das Rätsel verschwindet.
Jede Optionsprämie — der Preis, den du zahlst, um sie zu besitzen — besteht heimlich aus genau zwei Zutaten. Nicht drei, nicht einem Dutzend. Zwei. Lern, sie zu trennen, und du verstehst endlich, warum eine Option kostet, was sie kostet.
Die zwei Teile sind innerer Wert und Zeitwert, und sie ergeben zusammen die ganze Prämie: Prämie = innerer Wert + Zeitwert. Immer. Diese kleine Gleichung ist die ganze Lektion — der Rest ist nur, sie in Aktion zu sehen.
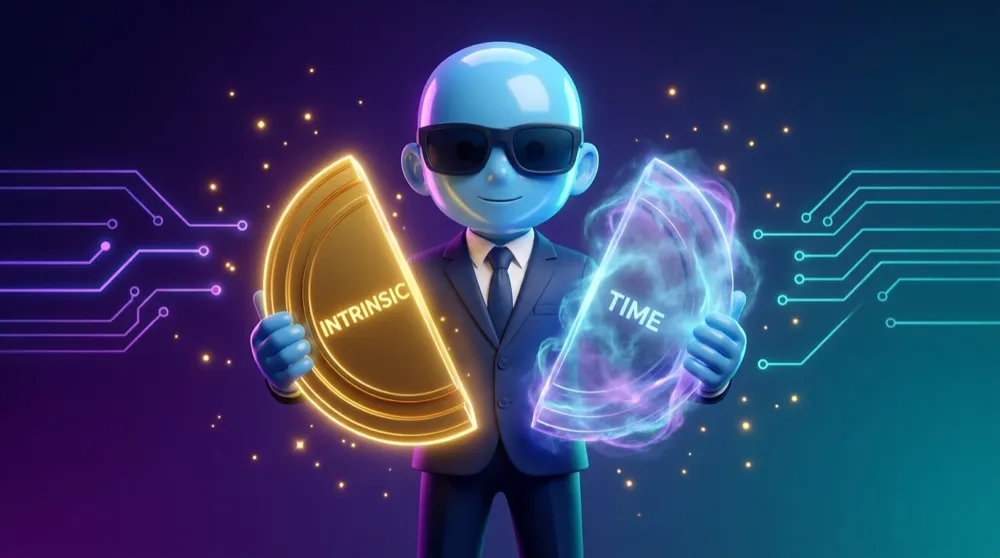
Prämie = innerer Wert + Zeitwert. Kennst du zwei der drei, liefert dir die Subtraktion den dritten. Das ist der ganze Werkzeugkasten.
Innerer Wert — der echte Teil, bares Geld hier und jetzt
Innerer Wert ist das, was deine Option wert wäre, wenn du sie genau in dieser Sekunde nutzen müsstest. Es ist der ehrliche Hier-und-Jetzt-Wert — kein Hoffen, kein Warten. Für einen Call ist es einfach Aktie − Strike; für einen Put dreht es sich zu Strike − Aktie. Und er kann nie unter null fallen: wird die Rechnung negativ, ist der innere Wert einfach $0.
Nimm einen $100-Call, während NVDA bei $112 notiert. Kauf für $100, wert $112 — das sind $12 innerer Wert, eingebaut und unbestreitbar. Jetzt die Kehrseite: eine Option aus dem Geld hat null inneren Wert, weil ihre Nutzung jetzt nichts einbringen würde. Das ist ein entscheidender Punkt, den du dir merken solltest.
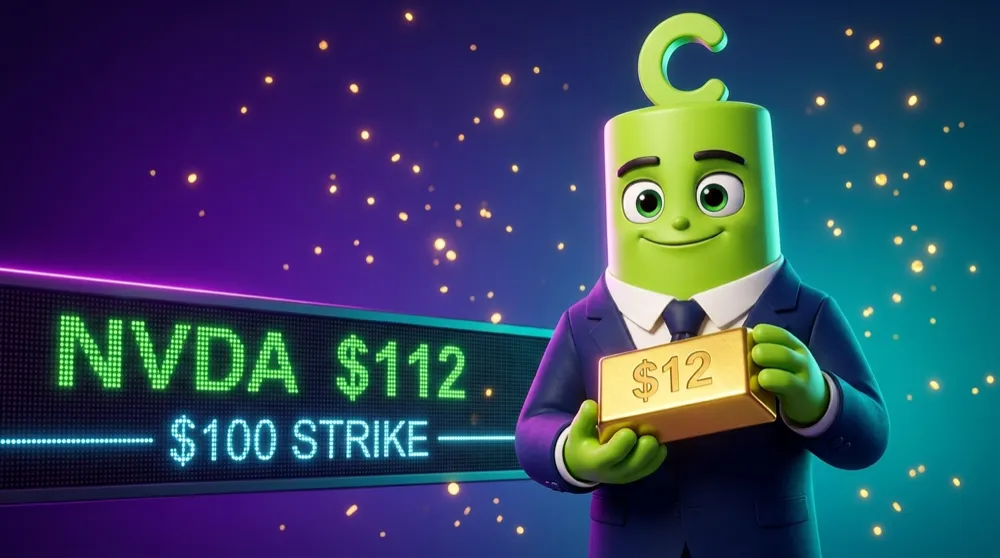
Der innere Wert ist der Teil, der echt ist. Der Zeitwert ist der Teil, der bisher nur ein Vielleicht ist.
Zeitwert — für das „Vielleicht“ zahlen
Zeitwert ist alles, was du über den inneren Wert zahlst — der Preis für die Chance, dass sich die Aktie vor der Frist weiter in deine Richtung bewegt. Stell die Gleichung um, und er fällt heraus: Zeitwert = Prämie − innerer Wert. Wenn derselbe $100-Call (mit $12 innerem Wert) bei $15 notiert, sind die zusätzlichen $3 purer Zeitwert. Du zahlst drei Dollar für das „was, wenn sie noch weiter klettert?“
Und hier ist der Haken, der Neulinge zu Fall bringt: der Zeitwert verfällt. Mehr Zeit bis zum Verfall bedeutet mehr Chancen auf Bewegung, also mehr Zeitwert. Je näher die Frist rückt, desto mehr schwinden diese Chancen — und der Zeitwert schrumpft still gegen null.
Besitzt du eine Option, verdampft mit jedem Tag, der mit stillstehender Aktie vergeht, ein Splitter deines Zeitwerts. Die Aktie muss nicht fallen, damit du verlierst — sie muss nur dasitzen, während die Uhr läuft.
Spul vor zum Verfall, und das Bild wird brutal einfach: der Zeitwert erreicht null. Weg. Alles, was bleibt, ist der innere Wert. Ist deine Option im Geld, ist sie genau ihren inneren Wert wert. Ist sie aus dem Geld, ist auch der innere Wert null — sie verfällt also wertlos, und du verlierst die gezahlte Prämie. Dieser begrenzte Verlust war das Risiko, auf das du dich von Anfang an eingelassen hast.
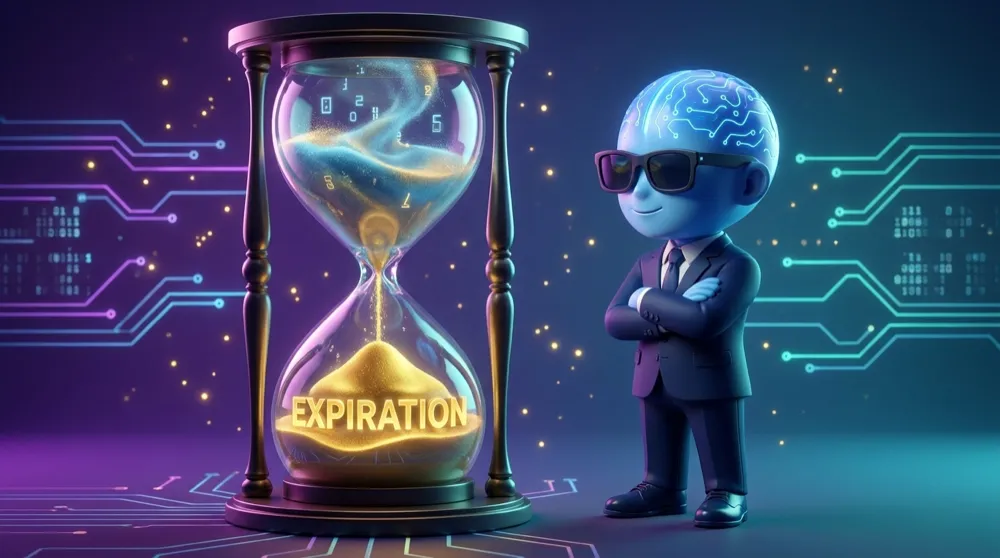
Siehst du eine $9-Prämie auf einen Call, der $6 im Geld ist? Das sind $6 echt, $3 Hoffnung. Je größer dieses Hoffnungsstück, desto mehr kann die Uhr still zurücknehmen, bevor du recht behältst.
Das ist die Anatomie einer Prämie: echter Wert plus ein verblassendes Vielleicht. Jetzt kannst du jedes Preisschild ansehen und wissen, was du tatsächlich kaufst. Als Nächstes fügen wir alles zusammen und lesen die volle Optionskette — jeder Strike, jede Prämie, ausgebreitet wie eine Anzeigetafel. 🎓