
Was ist ein Put?
Die bärische Wette — dein Recht zu verkaufen
Lesen
Der ganze Markt blutet rot — und das Konto eines Traders leuchtet grün. An einem roten Tag steckt fast immer ein Put dahinter.
In der letzten Lektion hat dir Call gezeigt, wie du profitierst, wenn eine Aktie klettert. Die Put-Option ist das Spiegelbild: so profitierst du, wenn eine Aktie fällt — und als Bonus, wie du die Aktien schützt, die du schon besitzt.
Wenn ein Call ein Gutschein zum Kaufen zu einem festgelegten Preis ist, ist ein Put ein Gutschein zum VERKAUFEN zu einem solchen. Stell es dir wie eine Versicherungspolice vor: du legst einen Preis fest, zu dem du verkaufen darfst, und wenn die Aktie einbricht, kannst du sie trotzdem hoch abstoßen. Hält die Aktie stand, bist du nur um das los, was die Police gekostet hat.
Die gute Nachricht: ein Put besteht aus genau denselben vier Teilen wie ein Call — Basiswert, Strike, Prämie, Verfall. Nichts Neues zum Auswendiglernen. Das Einzige, was sich umdreht, ist deine Richtung: statt auf oben wettest du auf unten.
Strike und Prämie bestimmen weiterhin alles. Ein Call ist das Recht zu KAUFEN (du willst nach oben). Ein Put ist das Recht zu VERKAUFEN (du willst nach unten). Dieselbe Maschine, umgekehrt verdrahtet.
Die ganze Wette in einem Satz
Ein Put ist dein Recht — nie deine Pflicht — die Aktie zum Strike zu VERKAUFEN. Du kaufst einen, wenn du glaubst, der Kurs geht nach unten. Deine These: die Aktie fällt unter deinen Strike, und die Differenz zwischen deinem Strike und ihrem Landepunkt gehört dir. Es ist der sauberste Weg, short zu gehen, mit von Anfang an begrenztem Risiko.
Angenommen, NVDA notiert bei $100 und du kaufst einen $100-Put für eine $5-Prämie. Schlechte Nachrichten treffen ein und NVDA bricht auf $80 ein. Du kannst weiterhin zu $100 verkaufen, also ist dein Recht $20 pro Aktie wert — $15 Gewinn nach den gezahlten $5. Je tiefer sie fällt, desto mehr ist dein Put wert.
Ein Call addiert die Prämie zum Break-even. Ein Put zieht sie ab. Spiegelbild, durch und durch.
Puts sind nicht nur für Bären. Besitzt du schon 100 NVDA-Aktien und bist nervös wegen eines Rücksetzers? Ein Put lässt dich zum Strike verkaufen, egal wie tief die Aktie fällt — ein Hedge, der sich genau dann auszahlt, wenn deine Aktien wehtun. Wette auf den Fall oder versichere dich dagegen. Beides ist völlig legitim.
Wo der Gewinn beginnt: der Break-even dreht sich um
Bei einem Call schob die Prämie den Break-even nach oben. Bei einem Put zieht sie den Break-even nach unten, weil du profitierst, wenn der Kurs fällt. Die Formel: Strike − Prämie. Dein $100-Put kostete $5, also liegt der Break-even bei $95. Zwischen $95 und $100 bist du noch im Roten; erst wenn der Kurs unter $95 fällt, wird jeder Dollar nach unten zu Gewinn.
Dieselbe Falle wie bei Calls, umgedreht. Dass die Aktie unter deinen Strike rutscht, zahlt dir noch nichts — sie muss weit genug fallen, um den Strike und die Prämie zu decken. Ein $100-Put bei $8 Prämie erreicht den Break-even bei $92, nicht $100.
Im Geld — aber auf dem Kopf
Moneyness funktioniert genauso wie bei Calls, nur umgekehrt. Im Geld (ITM) für einen Put heißt, die Aktie ist unter deinem Strike — echter Wert. Aus dem Geld (OTM) heißt, sie ist über deinem Strike — nur noch Zeitwert. Am Geld ist Aktie ≈ Strike. Schießt NVDA also hoch auf $130, wird dein $100-Put OTM und du riskierst nur die Prämie.
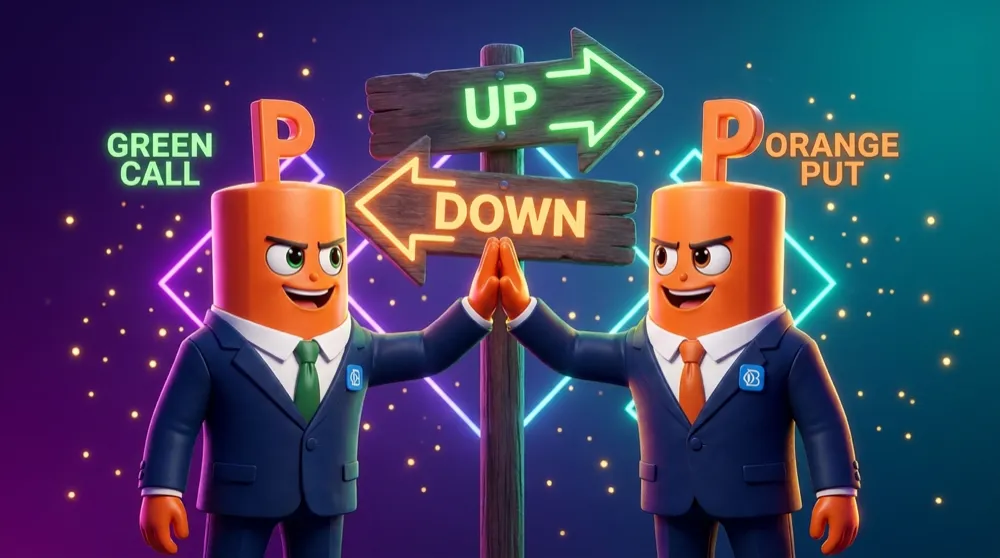
Und wie bei einem Long-Call ist dein max. Verlust die Prämie — nie mehr, egal wie falsch du liegst. Das ist jetzt der ganze Werkzeugkasten: Calls, um nach oben zu wetten, Puts, um nach unten zu wetten, jeder mit begrenztem Verlustrisiko und einem definierten Vorteil. Zwei Optionstypen geschafft — ab hier wählst du deine Seite.