
Put ಎಂದರೇನು?
ಇಳಿಗತಿಯ (bearish) ಪಣ — ಮಾರಾಟ ಮಾಡುವ ನಿಮ್ಮ ಹಕ್ಕು
ಓದಿದೆ
ಇಡೀ ಮಾರುಕಟ್ಟೆ ಕೆಂಪಾಗಿ ರಕ್ತಸ್ರಾವವಾಗುತ್ತಿದೆ — ಆದರೆ ಒಬ್ಬ ಟ್ರೇಡರ್ನ ಅಕೌಂಟ್ ಹಸಿರಾಗಿ ಹೊಳೆಯುತ್ತಿದೆ. ಇಳಿಕೆಯ ದಿನದಲ್ಲಿ ಹೆಚ್ಚಾಗಿ ಇದರ ಹಿಂದೆ Put ಇರುತ್ತದೆ.
ಕಳೆದ ಪಾಠದಲ್ಲಿ, ಷೇರು ಏರಿದಾಗ ಲಾಭ ಹೇಗೆ ಮಾಡಬಹುದು ಎಂದು Call ಕಲಿಸಿತು. Put Option ಅದರ ಪ್ರತಿಬಿಂಬ: ಷೇರು ಇಳಿದಾಗ ಲಾಭ ಮಾಡುವ ದಾರಿ — ಜೊತೆಗೆ, ನಿಮ್ಮ ಬಳಿ ಈಗಾಗಲೇ ಇರುವ ಷೇರುಗಳನ್ನು ರಕ್ಷಿಸುವ ದಾರಿ.
Call ಎಂದರೆ ಲಾಕ್ ಆದ ಬೆಲೆಗೆ ಖರೀದಿಸುವ ಕೂಪನ್ ಆದರೆ, Put ಎಂದರೆ ಲಾಕ್ ಆದ ಬೆಲೆಗೆ ಮಾರಾಟ ಮಾಡುವ ಕೂಪನ್. ಇದನ್ನು ವಿಮಾ ಪಾಲಿಸಿ ಎಂದು ಯೋಚಿಸಿ: ನೀವು ಮಾರಲು ಅನುಮತಿ ಇರುವ ಬೆಲೆಯನ್ನು ಗಟ್ಟಿಯಾಗಿ ನಿಗದಿಪಡಿಸುತ್ತೀರಿ, ಮತ್ತು ಷೇರು ಕುಸಿದರೂ ನೀವು ಎತ್ತರದ ಬೆಲೆಗೆ ಮಾರಬಹುದು. ಷೇರು ಸ್ಥಿರವಾಗಿದ್ದರೆ, ನೀವು ಕಳೆದುಕೊಳ್ಳುವುದು ಪಾಲಿಸಿಯ ವೆಚ್ಚ ಮಾತ್ರ.
ಒಳ್ಳೆಯ ಸುದ್ದಿ: Put ಕೂಡ Call-ನಂತೆಯೇ ಅದೇ ನಾಲ್ಕು ಭಾಗಗಳಿಂದ ಕಟ್ಟಲ್ಪಟ್ಟಿದೆ — ಅಂಡರ್ಲೈಯಿಂಗ್, Strike, Premium, Expiration. ಹೊಸದಾಗಿ ನೆನಪಿಡಬೇಕಾದ್ದು ಏನೂ ಇಲ್ಲ. ತಿರುಗುವುದು ನಿಮ್ಮ ದಿಕ್ಕು ಮಾತ್ರ: ಏರಿಕೆಯ ಬದಲು, ನೀವು ಇಳಿಕೆಯ ಮೇಲೆ ಪಣ ಕಟ್ಟುತ್ತೀರಿ.
Strike ಮತ್ತು Premium ಇನ್ನೂ ಎಲ್ಲವನ್ನೂ ನಿರ್ಧರಿಸುತ್ತವೆ. Call ಎಂದರೆ ಖರೀದಿಸುವ ಹಕ್ಕು (ನಿಮಗೆ ಏರಿಕೆ ಬೇಕು). Put ಎಂದರೆ ಮಾರಾಟ ಮಾಡುವ ಹಕ್ಕು (ನಿಮಗೆ ಇಳಿಕೆ ಬೇಕು). ಅದೇ ಯಂತ್ರ, ವಿರುದ್ಧವಾಗಿ ವೈರಿಂಗ್ ಮಾಡಲಾಗಿದೆ.
ಸಂಪೂರ್ಣ ಪಣ ಒಂದೇ ವಾಕ್ಯದಲ್ಲಿ
Put ಎಂದರೆ Strike ಬೆಲೆಗೆ ಷೇರನ್ನು ಮಾರಾಟ ಮಾಡುವ ನಿಮ್ಮ ಹಕ್ಕು — ಎಂದಿಗೂ ಬಾಧ್ಯತೆಯಲ್ಲ. ಬೆಲೆ ಕೆಳಗೆ ಹೋಗುತ್ತದೆ ಎಂದು ನೀವು ಭಾವಿಸಿದಾಗ ಒಂದನ್ನು ಖರೀದಿಸುತ್ತೀರಿ. ನಿಮ್ಮ ಸಿದ್ಧಾಂತ: ಷೇರು ನಿಮ್ಮ Strike-ಗಿಂತ ಕೆಳಗೆ ಇಳಿಯುತ್ತದೆ, ಮತ್ತು ನಿಮ್ಮ Strike ಹಾಗೂ ಅದು ತಲುಪುವ ಬೆಲೆಯ ನಡುವಿನ ಅಂತರ ನಿಮ್ಮದು. ಶುರುವಿನಿಂದಲೇ ಮಿತಿಯುಳ್ಳ ರಿಸ್ಕ್ನೊಂದಿಗೆ Short ಹೋಗಲು ಇದು ಅತ್ಯಂತ ಸ್ವಚ್ಛ ದಾರಿ.
NVDA $100-ಕ್ಕೆ ಟ್ರೇಡ್ ಆಗುತ್ತಿದೆ ಮತ್ತು ನೀವು $5 Premium ಕೊಟ್ಟು $100 Put ಖರೀದಿಸುತ್ತೀರಿ ಎಂದುಕೊಳ್ಳಿ. ಕೆಟ್ಟ ಸುದ್ದಿ ಬರುತ್ತದೆ ಮತ್ತು NVDA $80-ಕ್ಕೆ ಕುಸಿಯುತ್ತದೆ. ನೀವು ಇನ್ನೂ $100-ಕ್ಕೆ ಮಾರಬಹುದು, ಹಾಗಾಗಿ ನಿಮ್ಮ ಹಕ್ಕಿನ ಮೌಲ್ಯ ಪ್ರತಿ ಷೇರಿಗೆ $20 — ನೀವು ಕೊಟ್ಟ $5 ಕಳೆದು $15 ಲಾಭ. ಅದು ಎಷ್ಟು ಕೆಳಗೆ ಬೀಳುತ್ತದೋ, ನಿಮ್ಮ Put-ನ ಮೌಲ್ಯ ಅಷ್ಟು ಹೆಚ್ಚು.
Call breakeven-ಗೆ Premium-ಅನ್ನು ಕೂಡಿಸುತ್ತದೆ. Put ಅದನ್ನು ಕಳೆಯುತ್ತದೆ. ಮೇಲಿನಿಂದ ಕೆಳಗಿನವರೆಗೆ ಕನ್ನಡಿಯ ಪ್ರತಿಬಿಂಬ.
Put ಕೇವಲ ಇಳಿಗತಿಯವರಿಗೆ ಮಾತ್ರವಲ್ಲ. ನಿಮ್ಮ ಬಳಿ ಈಗಾಗಲೇ NVDA-ಯ 100 ಷೇರುಗಳಿವೆ ಮತ್ತು ಇಳಿಕೆಯ ಬಗ್ಗೆ ಆತಂಕವಿದೆಯೇ? ಷೇರು ಎಷ್ಟೇ ಕೆಳಗೆ ಬಿದ್ದರೂ Strike ಬೆಲೆಗೆ ಮಾರಲು Put ಬಿಡುತ್ತದೆ — ನಿಮ್ಮ ಷೇರುಗಳಿಗೆ ಪೆಟ್ಟು ಬಿದ್ದಾಗಲೇ ಫಲ ಕೊಡುವ ಒಂದು ಹೆಡ್ಜ್. ಇಳಿಕೆಯ ಮೇಲೆ ಪಣ ಕಟ್ಟಿ, ಅಥವಾ ಅದರ ವಿರುದ್ಧ ವಿಮೆ ಮಾಡಿ. ಎರಡೂ ಸರಿ.
ಲಾಭ ಎಲ್ಲಿ ಶುರು: breakeven ತಿರುಗುತ್ತದೆ
Call-ನಲ್ಲಿ Premium breakeven-ಅನ್ನು ಮೇಲಕ್ಕೆ ತಳ್ಳಿತು. Put-ನಲ್ಲಿ ಅದು breakeven-ಅನ್ನು ಕೆಳಗೆ ಎಳೆಯುತ್ತದೆ, ಏಕೆಂದರೆ ಬೆಲೆ ಇಳಿದಾಗ ನಿಮಗೆ ಲಾಭ. ಸೂತ್ರ: Strike − Premium. ನಿಮ್ಮ $100 Put-ಗೆ $5 ಖರ್ಚಾಯಿತು, ಹಾಗಾಗಿ breakeven $95. $95 ಮತ್ತು $100 ನಡುವೆ ನೀವು ಇನ್ನೂ ನಷ್ಟದಲ್ಲಿರುತ್ತೀರಿ; ಬೆಲೆ $95-ಕ್ಕಿಂತ ಕೆಳಗೆ ಇಳಿದ ನಂತರವೇ ಕೆಳಗಿನ ಪ್ರತಿ ಡಾಲರ್ ಲಾಭವಾಗುತ್ತದೆ.
Call-ನ ಅದೇ ಬಲೆ, ತಿರುಗಿಸಿದ ರೂಪದಲ್ಲಿ. ಷೇರು ನಿಮ್ಮ Strike-ಗಿಂತ ಕೆಳಗೆ ಜಾರಿದ ತಕ್ಷಣ ನಿಮಗೆ ಹಣ ಬರುವುದಿಲ್ಲ — Strike ಮತ್ತು Premium ಎರಡನ್ನೂ ಸರಿದೂಗಿಸುವಷ್ಟು ಅದು ಇಳಿಯಬೇಕು. $8 Premium ಇರುವ $100 Put-ನ breakeven $92, $100 ಅಲ್ಲ.
ಇನ್ ದ ಮನಿ — ಆದರೆ ತಲೆಕೆಳಗಾಗಿ
ಮನಿನೆಸ್ Call-ನಲ್ಲಿದ್ದಂತೆಯೇ ಕೆಲಸ ಮಾಡುತ್ತದೆ, ವಿರುದ್ಧ ದಿಕ್ಕಿನಲ್ಲಿ ಮಾತ್ರ. Put-ಗೆ ಇನ್ ದ ಮನಿ (ITM) ಎಂದರೆ ಷೇರು ನಿಮ್ಮ Strike-ಗಿಂತ ಕೆಳಗೆ ಇದೆ — ನಿಜವಾದ ಮೌಲ್ಯ. ಔಟ್ ಆಫ್ ದ ಮನಿ (OTM) ಎಂದರೆ ಅದು ನಿಮ್ಮ Strike-ಗಿಂತ ಮೇಲೆ ಇದೆ — ಉಳಿದಿರುವುದು ಟೈಮ್ ವ್ಯಾಲ್ಯೂ ಮಾತ್ರ. ಅಟ್ ದ ಮನಿ ಎಂದರೆ ಷೇರು ≈ Strike. ಹಾಗಾಗಿ NVDA $130-ಕ್ಕೆ ಏರಿದರೆ, ನಿಮ್ಮ $100 Put OTM ಆಗುತ್ತದೆ ಮತ್ತು ನಿಮ್ಮ ರಿಸ್ಕ್ Premium ಮಾತ್ರ.
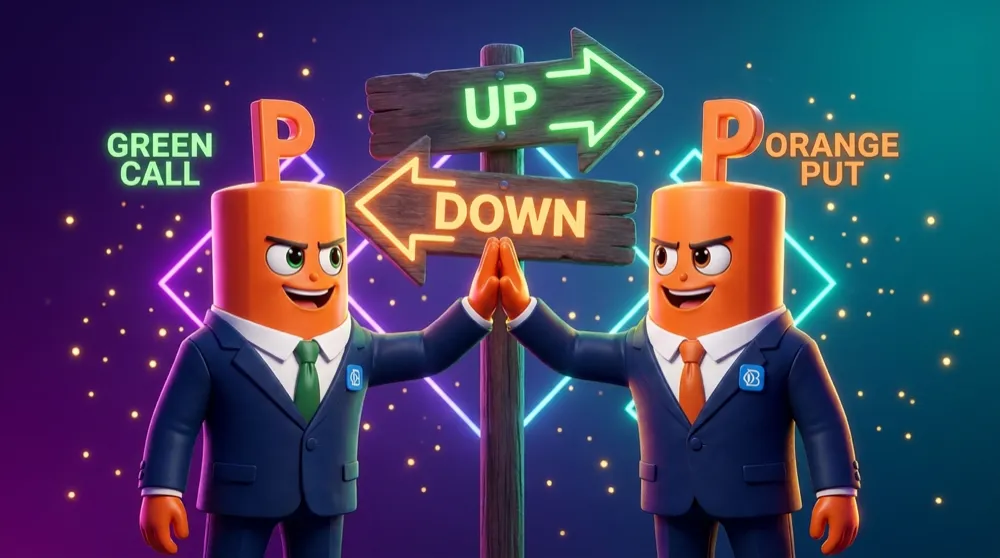
ಮತ್ತು Long Call-ನಂತೆಯೇ, ನಿಮ್ಮ ಗರಿಷ್ಠ ನಷ್ಟ Premium — ನೀವು ಎಷ್ಟೇ ತಪ್ಪಾಗಿದ್ದರೂ ಅದಕ್ಕಿಂತ ಹೆಚ್ಚಲ್ಲ. ಈಗ ನಿಮ್ಮ ಸಂಪೂರ್ಣ ಟೂಲ್ಕಿಟ್ ಇದೇ: ಏರಿಕೆಯ ಪಣಕ್ಕೆ Call, ಇಳಿಕೆಯ ಪಣಕ್ಕೆ Put, ಎರಡರಲ್ಲೂ ಮಿತಿಯುಳ್ಳ ನಷ್ಟ ಮತ್ತು ನಿಗದಿತ ಅಂಚು. ಎರಡು Option ಪ್ರಕಾರಗಳು ಮುಗಿದವು — ಇಲ್ಲಿಂದ ಮುಂದೆ, ನಿಮ್ಮ ಬದಿಯನ್ನು ನೀವೇ ಆರಿಸುತ್ತೀರಿ.