
Vega — व्होलॅटिलिटीची किंमत
बाजाराचा मूड तुमचा Option कसा हलवतो
वाचले
शेअर एकदाही हलत नसलेल्या दिवशीही तुमच्या Option मध्ये फायदा किंवा तोटा होऊ शकतो. याला जबाबदार आहे बाजाराचा मूड — आणि तो मोजणारा गेज म्हणजे Vega.
पहिल्यांदा ऐकल्यावर बेकायदेशीर वाटेल अशी एक गोष्ट: शेअर अगदी स्थिर असतानाही Option ची किंमत उसळू शकते. कशी? कारण बाजाराला मोठ्या चढ-उतारांची अपेक्षा असते तेव्हा Options महाग होतात, आणि शांततेची अपेक्षा असते तेव्हा स्वस्त.
Vega ही प्रतिक्रिया मोजतो. अपेक्षित व्होलॅटिलिटी एका टक्केवारी पॉइंटने वाढली किंवा घटली तर तुमच्या Option ची किंमत किती बदलते हे तो सांगतो — बाजाराची मूड रिंग, तुमच्या पोझिशनच्या किमतीत मिसळलेली.
तुमच्याकडे 0.12 Vega असलेला Call आहे आणि शेअर जागीच असताना रात्रीतून अपेक्षित व्होलॅटिलिटी 3 पॉइंट्सने उसळली? तुम्हाला प्रति शेअर साधारण 0.12 × 3 ≈ $0.36 फायदा होतो — निव्वळ मूड, शून्य हालचाल.
व्होलॅटिलिटी वाढल्यावर कोण जिंकतो
जास्त अपेक्षित व्होलॅटिलिटी म्हणजे जास्त संभाव्य निकाल, आणि जास्त संभाव्य निकालांमुळे Option ची व्हॅल्यू वाढते. ही एकच गोष्ट बाजाराला दोन गटांत विभागते:
Option खरेदीदार Long Vega असतात — व्होलॅटिलिटी वाढली की त्यांच्याकडे जे आहे ते फुगते, म्हणून ते मनातल्या मनात गोंधळाची वाट पाहतात. Option विक्रेते Short Vega असतात — व्होलॅटिलिटी वाढली की त्यांनी जे देणे आहे ते फुगते, म्हणून ते शांततेसाठी प्रार्थना करतात. व्होलॅटिलिटी उसळली की विक्रेत्याने Short केलेले Options परत विकत घेणे महाग होते. हेच Vega त्यांच्या विरोधात काम करणे.
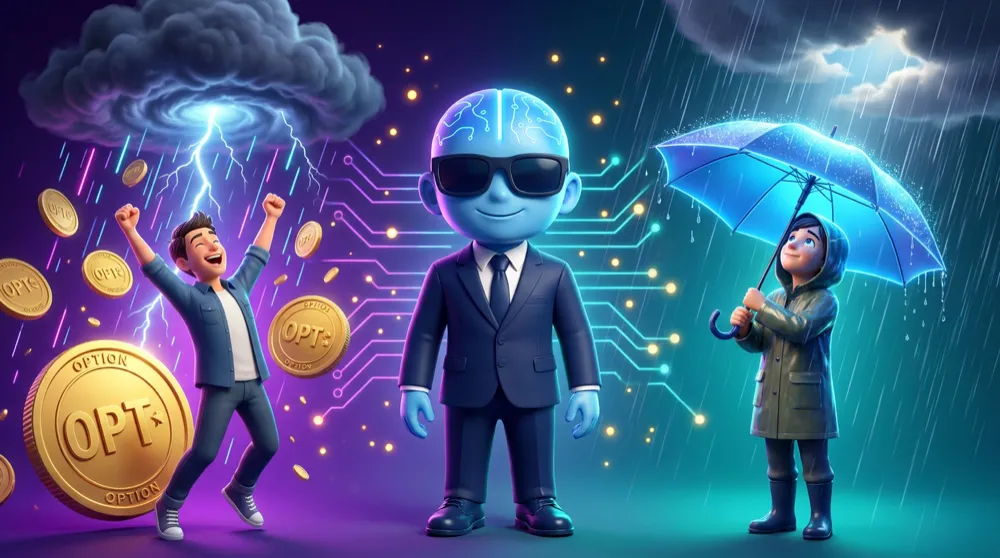
Options खरेदी केले तर तुम्ही वादळाची वाट पाहता. विकले तर शांततेसाठी प्रार्थना करता.
Expiry पर्यंत जास्त वेळ असलेल्या Options साठी Vega सर्वात जास्त असतो — जास्त धावपट्टी म्हणजे व्होलॅटिलिटीचा परिणाम होण्यास जास्त वाव. Expiry जवळ येताना Vega जवळजवळ शून्याकडे आकसतो.
दोन वेगवेगळे डाव
तुमचे ट्रेडिंग एक पायरी वर नेणारी ही समज आहे. Delta हा दिशेवरचा डाव आहे — शेअर वर जाईल की खाली? Vega हा उलथापालथीवरचा डाव आहे — प्रवास जास्त खडबडीत होईल की शांत? हे पूर्णपणे वेगळे प्रश्न आहेत.
याचा अर्थ, दिशेबाबत तुम्ही अगदी बरोबर असूनही तोट्यात जाऊ शकता. शेअर हळूहळू तुमच्या दिशेने सरकला पण व्होलॅटिलिटी कोसळली, तर Delta जेवढे जोडतो त्यापेक्षा जास्त व्हॅल्यू Vega शोषू शकतो. तुम्ही नाणेफेक बरोबर ओळखली तरी कॅसिनोने तुमच्या चिप्स नेल्या — कारण तुम्ही गुपचूप उलथापालथीवरही डाव लावला होता.
प्रत्येक वेळी Option खरेदी करताना तुम्ही एकाच वेळी दोन पोझिशन्स घेता: एक दिशेवर, एक व्होलॅटिलिटीवर. व्होलॅटिलिटीच्या अर्ध्या भागाकडे दुर्लक्ष केले तर दिशेचा अगदी योग्य अंदाजही उद्ध्वस्त होऊ शकतो.
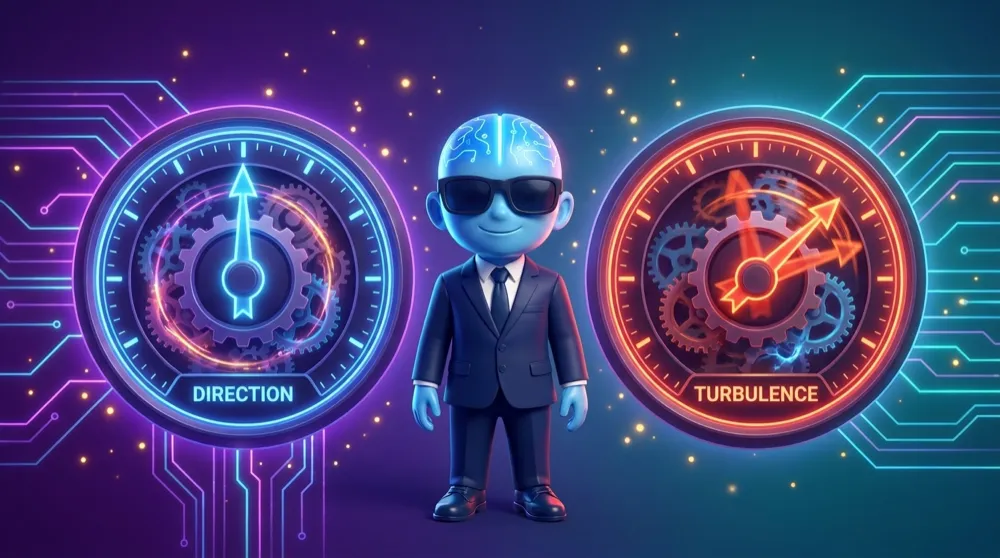
म्हणजे बाजाराचा मूड त्याच्या दिशेइतकाच महत्त्वाचा आहे, आणि Vega ने तुम्ही त्याची किंमत ठरवता. पण त्यातून एक मोठा प्रश्न उभा राहतो: Vega ज्या “अपेक्षित व्होलॅटिलिटी” आकड्यावर प्रतिक्रिया देतो — तो येतो तरी कुठून, आणि तो स्वस्त आहे की महाग हे कसे ओळखायचे? पुढे: Implied Volatility आणि IV Rank. 📈